Konut Sigortası
Konut Sigortasında Co-insurance Cezası: Eksik Bina Teminatı Hasar Ödemenizi Nasıl Düşürür?
Evin yeniden yapım maliyetinin altında kalan bina teminatı, kısmi hasarda beklediğiniz ödemeyi düşürebilir. Co-insurance formülünü, gerçek rakamlarla iki örneği ve bu cezadan kaçınmak için yapılması gerekenleri açıklıyoruz.
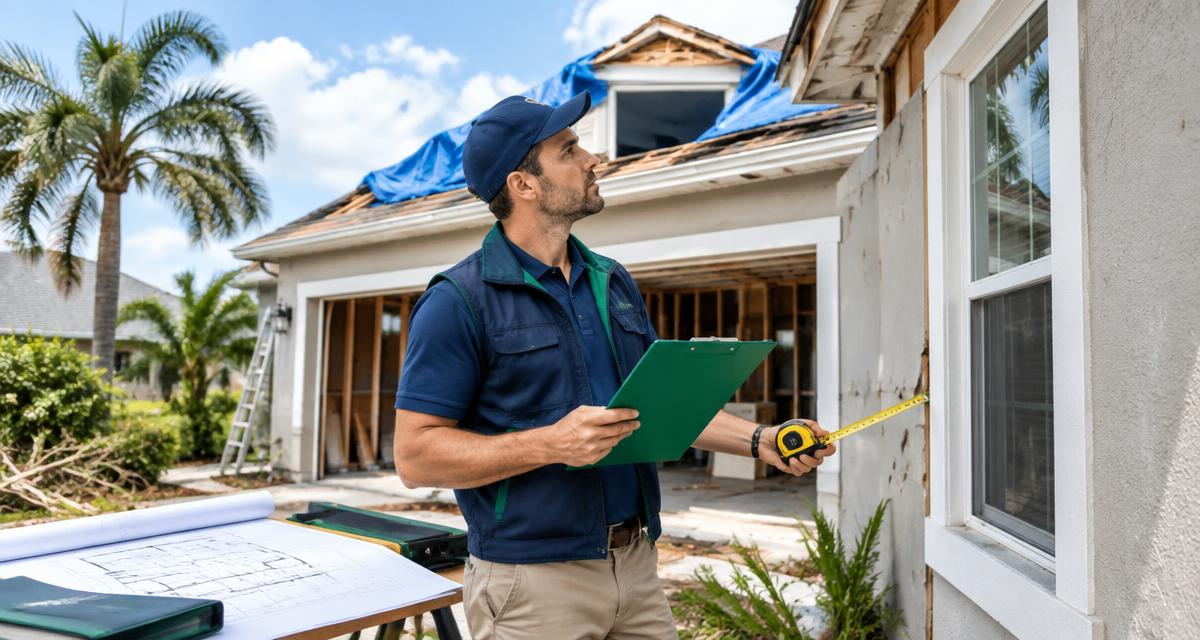
Co-insurance cezası nedir?
Co-insurance, poliçenin Coverage A (bina teminatı) limitinin, evin yeniden yapım maliyetinin belirli bir yüzdesinden düşük olmamasını isteyen şarttır. Poliçede bu oran çoğunlukla %80, bazı ürünlerde %90 veya %100 olabilir. Limit gerekli tutarın altında kalırsa sigorta firması kısmi hasarı tam ödemek yerine ödemeyi orantılı olarak düşürebilir. Bu bir ek muafiyet değildir; eksik sigortalanmış binaya uygulanan ayrı bir hesaplamadır.
Bu şart özellikle inşaat maliyetlerinin hızla arttığı dönemlerde önem kazanır. Evin satın alma fiyatı, vergi değeri veya mortgage bakiyesi doğru Coverage A limitini göstermez. Hesap, arazi hariç binayı aynı yerde benzer malzeme ve işçilikle yeniden yapmanın güncel maliyetine dayanır.
%80, %90 ve %100 şartları ne anlama gelir?
Yeniden yapım maliyeti 320.000$ olan bir evde %80 şartı varsa gerekli asgari bina limiti 256.000$'dır. %90 şartında bu rakam 288.000$, %100 şartında 320.000$ olur. Poliçedeki Coverage A bu eşiği karşılıyorsa, geçerli kısmi hasar poliçe şartları ve muafiyet dahilinde ödenir. Eşiğin altında kalıyorsa ortak sigorta oranı devreye girer.
Poliçede yazan yüzdeden emin olmadan yalnızca %80 varsayımı yapılmamalıdır. Endorsement'lar, değerleme yöntemi ve bazı özel konut ürünleri farklı şartlar getirebilir. Uygulanacak oran ve formül poliçe metninden doğrulanmalıdır.
Hesaplama formülü
Temel hesap şöyledir: taşıdığınız Coverage A limiti ÷ taşımanız gereken limit × karşılanan hasar tutarı. Bu sonuçtan poliçedeki muafiyet düşülür. Örneğin evin yeniden yapım maliyeti 320.000$, poliçedeki ortak sigorta şartı %100, Coverage A limiti 200.000$, karşılanan kısmi hasar 80.000$ ve muafiyet 2.500$ olsun. Hesap: 200.000 ÷ 320.000 × 80.000 = 50.000$. Muafiyet düşüldüğünde sigorta firmasının ödemesi yaklaşık 47.500$ olur; kalan 32.500$ mülk sahibinin sorumluluğunda kalır.
Aynı evde şart %80 ise taşımanız gereken limit 256.000$ olur. Coverage A yine 200.000$ ve hasar 80.000$ ise hesap 200.000 ÷ 256.000 × 80.000 = 62.500$'dır. Muafiyet ayrıca düşülür. Bu iki örnek, şart yüzdesi ve muafiyet bilinmeden tek bir ödeme rakamı verilemeyeceğini gösterir.
Tam hasarda ne olur?
Co-insurance hesabı en çok kısmi hasarlarda görünür. Ev tamamen yok olduğunda sigorta firmasının bina için ödeyebileceği tutar genellikle poliçedeki Coverage A limitiyle sınırlıdır. Yeniden yapım maliyeti 320.000$ iken limit 200.000$ ise, geçerli ek teminatlar yoksa aradaki 120.000$ otomatik olarak kapanmaz. Enflasyon koruması, extended replacement cost veya guaranteed replacement cost gibi ekler bu sonucu değiştirebilir; ancak adları benzer olsa da şartları ve üst sınırları aynı değildir.
Yeniden yapım maliyeti piyasa değeri değildir
Piyasa değeri araziyi, okul bölgesini, manzarayı, konumu ve alıcı talebini içerir. Yeniden yapım maliyeti ise enkaz kaldırma, güncel işçilik, malzeme, izin ve binayı benzer biçimde tekrar inşa etme bedelidir. 500.000$'a satılan bir evin arazi payı yüksekse 350.000$ bina teminatı yeterli olabilir; özel malzeme, kıyı konumu veya güncel inşaat maliyetleri nedeniyle 450.000$ ya da daha fazlası da gerekebilir. Satış fiyatını Coverage A limitine kopyalamak doğru yöntem değildir.
Co-insurance cezasından nasıl kaçınılır?
Yeniden yapım maliyeti tahminini poliçe başlarken ve her yenilemede gözden geçirin. Çatı, oda, havuz kafesi, mutfak, zemin, pencere veya metrekareyi değiştiren tadilatları sigorta danışmanınıza bildirin. Enflasyon korumasının limiti nasıl artırdığını, extended veya guaranteed replacement cost şartlarını ve ordinance or law teminatını sorun. Kasırga sonrası malzeme ve işçilik fiyatlarının aynı anda yükselmesi Florida'da tahmini kısa sürede eskitebilir.
Düşük prim için Coverage A limitini bilinçli biçimde aşağı çekmek, en büyük hasar anında tasarruftan çok daha yüksek bir açık yaratabilir. Konut sigortası seçenekleri sayfamızda fiyatı etkileyen diğer unsurları ve Florida'daki sigorta firmalarını nasıl karşılaştırdığımızı inceleyebilirsiniz.
Sıkça sorulan sorular
Önemli not
Bu rehber genel bilgi verir. Güncel tarihler, uygunluk ve eyalet kuralları değişebileceği için kişisel durumunuzu lisanslı bir uzman ve ilgili resmî kaynakla doğrulayın.